【今日重点关注】一周展望:美国政府何时重启?黄金或震荡上行
美国政府关门超过40天创下历史最长记录,重要经济数据的缺失叠加AI估值隐忧给美股带来挑战,黄金或继续在4000美元上方稳步上行。
上周市场回顾 在先后经历了短暂的流动性危、就业时市场警报、以及消费者信心降至三年新低后,美国三大指数上周集体高位下挫,纳斯达克指数遭遇了4月以来最大的单周跌幅。不过由于恐慌指数VIX周五冲高回落至19附近并不算极端,可见投资者只是将近期的调整视为涨势暂停,而非基本面出现根本性转折。
个股层面,七巨头周线普遍收低,英伟达重挫7%,特斯拉-6%,仅亚马逊收盘微涨。从全年表现来看,谷歌累计上涨47%,涨幅已经反超英伟达(40%)和甲骨文(43%)。 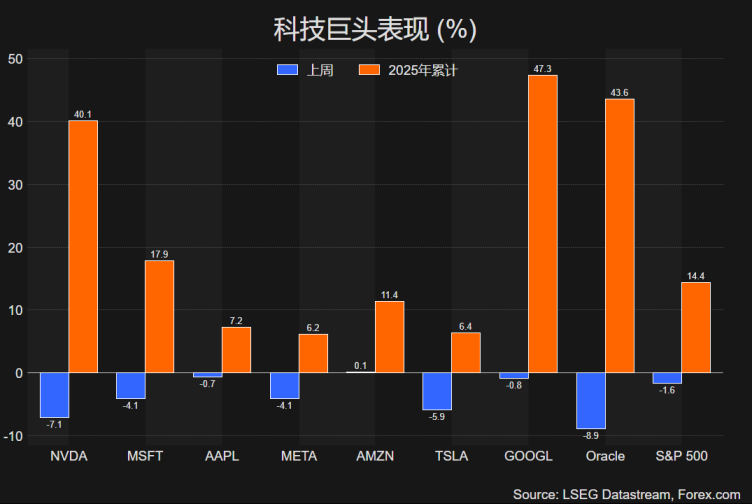
日本和欧洲股市上周同样全线下跌,其中日经指数跌幅超4%,恒生指数延续上行周线收高1%。
美元指数上周在100关口附近承压回落,美联储12月降息概率维持在70%左右。非美货币中,日元和欧元周线领涨但幅度有限,纽元单周下跌1.7%刷新4月以来最低水平。
黄金上周持平于4000美元附近,止住了连续两周大幅下跌的颓势,但4030一线仍是是重要阻力。官方数据显示中国央行已经连续12个月增持黄金。
WTI原油连续第二周下行收盘跌破60美元,似乎再次开启了弱势下行的走势。
本周展望 · 美国政府何时重启? 在美国政府关门超过40天之际,参议院多数党领袖周末表示为结束政府停摆而进行的跨党派谈判出现了积极的转机。有报道称若临时拨款法案能够将《平价医疗法案》(即奥巴马医保)的补贴政策延长一年,民主党考虑同意结束停摆。
但若政府继续停摆,原定于本周四出炉的美国10月CPI将再次被推迟,同样也不会看到周五的PPI和零售销售数据。市场将不得不转而关注周二的小企业信心指数等次一级数据。
同样由于政府关门,美国财政部的一般性账户(TGA)余额已接近1万亿美元,进一步抽走了市场的流动性,一度导致股市震荡。但这也意味着一旦政府重新开门,流动性的回归短时间内有望给股市带来利好。 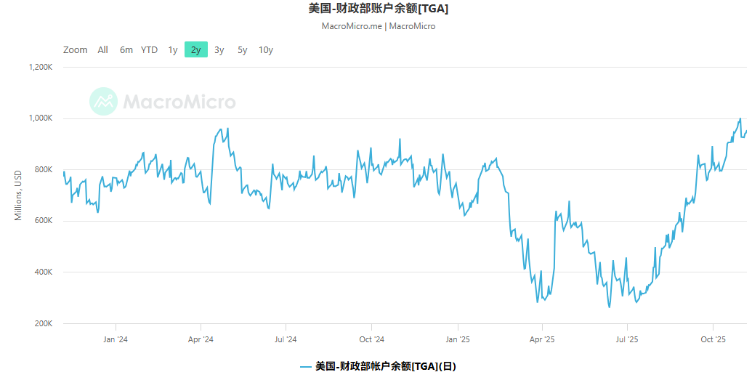
· 企业财报 美股的三季度财报高峰已过。FactSet统计显示标普500指数的净利润预计同比增长13%,明显高于9月末9.7%的预期。但投资者对AI热门股的估值担忧逐渐浮现。
本周公布业绩的包括CoreWeave(周一)、思科(周三)、应用材料(周四)等。此外,阿里巴巴和腾讯也将于本周公布最新财报。
· 英国和澳洲10月就业数据 英国10月就业数据将于周二公布,不佳数据或导致英国央行12月降息预期在目前60%的基础上进一步升高,从而令英镑承压。此外,英国政府于11月26公布的财政预算对英镑来说也是潜在的利空。
澳洲将于周四发布10月就业数据,上个月的失业率意外飙升至4.5%,此次预计略降至4.4%。但考虑到通胀水平依然较高,因此澳洲联储下一次的显著降息预期要等到明年6月,这或限制澳元的下行空间。
XAUUSD 1小时 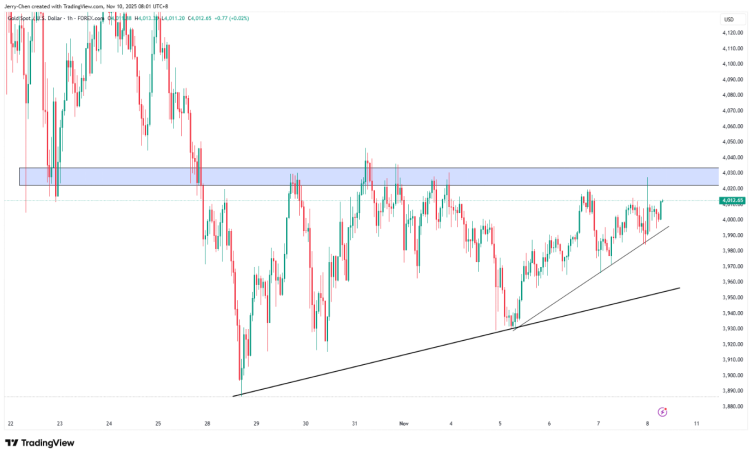 来源:TradingView,Forex.com
黄金震荡上行的结构和上周相比并没有明显变化。尽管上方4030一带有明显阻力,但不断上移的低点暗示多头正在积蓄能量,初步目标为4020/27区域,其次是对4045一线的挑战,突破后将打开新的上行空间。下行方向,趋势线在3995-4000附近提供了首要支撑。
由于本周财经日历较为平淡,黄金一周隐含波动率从23%降至19%,这意味着本周金价大概率在3893.70-4107.44之间波动,即上周收盘价上下各107美元的区间。
USDJPY 1小时 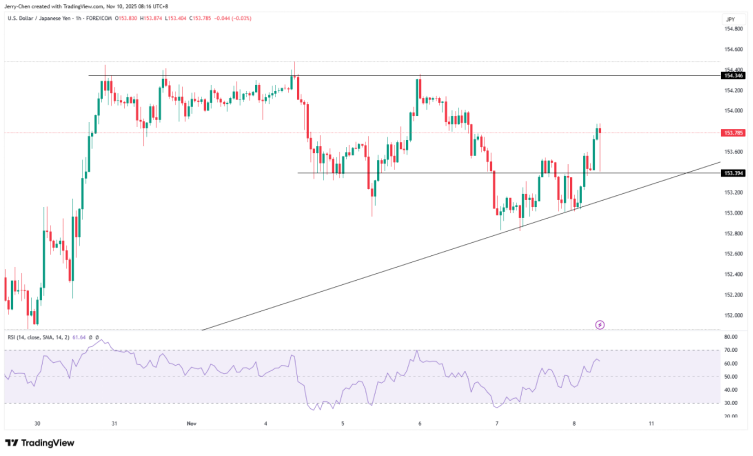 来源:TradingView,Forex.com
美/日周一早盘短时间内快速下探153.40但很快收复跌幅,验证了上述位置的支撑,并延续着152.80-153区域形成的反弹势头,更具体的说,是延续着10月初以来的上行走势。
日本央行推迟加息的预期帮助美/日保持升势,多头的下一个目标为前高154.35附近,但日本央行潜在的干预威胁可能限制汇价的涨幅。
值得注意的是,日元的持续弱势有望提振日经指数的表现。
| 


