通胀韧性、降息预期修正,美债跌到哪是尽头?
转载自 国际衍生品智库 一、月度行情回顾 截至2024年4月26日当月,美国十年期国债主力合约ZNM4承压下挫,收报107.4062,跌幅3.01%,成交量4186.1万,持仓量453.5万。2023年四季度市场预期逐步发生转变,随着12月份FOMC利率决议落地并且肯定降息言论,市场鸽派情绪再度升温,十年期美债确认反弹趋势。进入2024年,1月FOMC利率决议发言偏向鸽派,对美债形成较强的支撑,但是2月份部分美联储官员发言偏向鹰派修正了鸽派预期、美债震荡回落,3月FOMC利率平稳落地、鲍威尔发言偏中性呵护担忧情绪、一定程度上缓解了美债的下跌幅度,进入4月之后美联储发言集体偏向鸽派,公布的经济数据显示制造业PMI回升、服务业保持强劲、就业缺口仍存、通胀延续高位运行,降息预期不断修正,十年期美债再度承压。图1:美国十年期国债月度行情 资料来源:文华财经 国际衍生品智库 图2:美国2年、5年、10年期国债收益率 资料来源:Wind 国际衍生品智库 二、基本面分析
(1)美国一季度PCE超市场预期,通胀压力支撑美联储鹰派预期。4月25日公布数据显示美国第一季度核心PCE物价指数录得3.7%,超出前值2.00% 和预期3.40%,显示美国通胀压力仍然较大。个人消费PCE录得2.5%、较前值和预期回落但仍然具备较强韧性,从个人消费支出分项水平来看,商品和耐用品消费环比回落、其中耐用品消费回落幅度较大,服务业消费环比回升、保持高速增长,服务业的消费强劲对通胀水平形成较强的支撑。分行业来看,机动车辆及零部件、娱乐商品和车辆、汽油等能源产品、食品和住宿消费支出下降外,其余行业消费支出增加,其中金融服务和保险、家具和家用设备、其他耐用品、交通运输、娱乐等消费支出增速靠前。在就业缺口和工资增速的支撑下、美国服务业需求旺盛维持强劲,对通胀和美联储鹰派预期形成较强的支撑。图3:美国一季度PCE 资料来源:FRB 国际衍生品智库
(2)美国3月非农超预期,就业市场具备较强韧性。美国3月失业率录得3.8%,前值3.9%,预期3.9%;美国3月季调后非农就业人口录得30.3万人,前值27万人,预期20万人;美国3月就业参与率录得62.7%,高于前值和预期62.5%;美国3月平均每小时工资同比增长4.1%,前值4.3%、预期4.1%;美国3月平均每周工时录得34.4,前值34.3,预期34.3。美国3月非农就业数据超出预期主要由于商品生产增长拉动,与3月ISM制造业PMI重回扩张区间对应,服务生产就业情况与前期持平、展现出较强的韧性。分部门来看,3月商品生产部门建筑业、采矿业和制造业就业环比均改善明显,制造业投资改善;服务生产部门,休闲和酒店、教育和保健服务、批发业环比2月改善明显,零售业、运输仓储业、专业和商业服务就业人数环比下降,金融活动就业小幅增加、其余分项波动较小,总体来看美国服务业就业情况保持较强的韧性。从劳动参与率和平均时薪来看,3月劳动参与率提升、平均时薪同比增速回落、平均工作时长增加,显示就业市场的通胀压力正在逐步缓解。3月非农就业超预期主要由于制造业就业改善拉动,同时服务业就业保持强劲的态势,美国制造业逐渐走出库存周期底部、服务业维持韧性,美国经济表现超出市场预期,叠加就业市场的通胀压力缓解,鹰派预期再度升温。图4:美国3月非农就业 资料来源:Wind 国际衍生品智库图5:美国3月劳动参与率 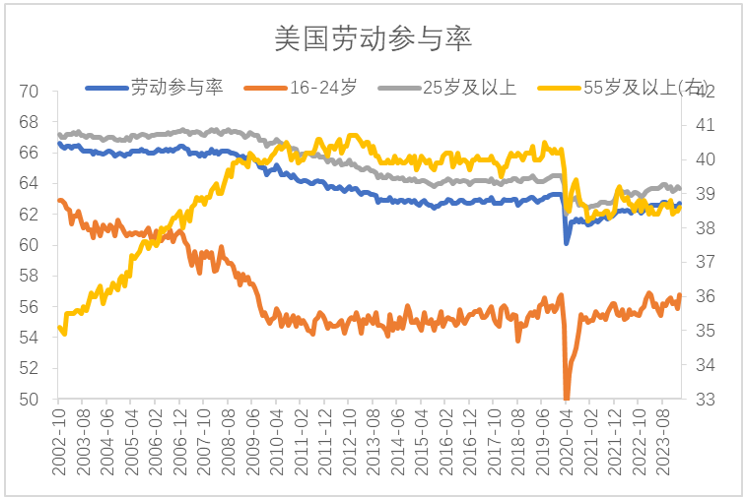 美国通胀、一季度PCE均超出预期,美国消费支出强劲,且就业市场的韧性,对美国服务需求形成支撑,同时结合美国3月ISM制造业和服务业PMI来看,美国制造业重回扩张、制造业产出和需求均改善,服务业扩张态势放缓但维持较高景气度,叠加房地产市场保持一定的热度,美国经济具备较强的韧性。叠加4月以来美联储官员发言偏向鹰派,经济衰退担忧降温、降息预期修正,目前市场预计5月、6月FOMC利率决议维持利率水平不变,预期12月首次降息。
三、持仓分析 截至4月16日当周,投机基金在CBOT10年期美国国债持有的净空单为521297张,前周净空持仓555037张,多单环比减少55810张,空单环比减少89550张,相比上月月底净空单减少31359张。2023年三、四季度以来伴随着通胀数据的放缓、11月和12月FOMC利率决议的平稳落地,市场鸽派情绪升温,十年期美债收益率的空头力量逐渐减弱,但随着降息预期被过度计价以及12月份FOMC利率决议落地之后不少美联储官员发言偏向鹰派,12月中下旬以来至2024年月初美债空头力量再度增加。2月以来公布的ISM制造业PMI和服务业PMI放缓、一定程度上缓解了市场的鹰派担忧情绪,十债空头力量明显减弱;但3月底以来美联储发言逐渐偏向鹰派,并且4月公布的经济数据显示美国通胀压力依然较大、经济具备韧性,降息预期逐渐修正、空头力量小幅反弹,4月中旬以来市场逐渐计价了利空因素的影响、目前部分空头已经逐渐止盈图6:CBOT10年期美债期货CFTC非商业持仓 资料来源:Wind 国际衍生品智库 四、热点关注与行情展望本周热点关注: 周一关注欧元区4月工业景气指数、欧元区4月消费者信心指数终值、欧元区4月经济景气指数、美国4月达拉斯联储商业活动指数;周二关注中国4月官方制造业PMI、中国4月财新制造业PMI、法国第一季度GDP年率初值;周三关注英国4月制造业PMI、美国4月ADP就业人数(万人)、美国4月标普全球制造业PMI终值、美国4月ISM制造业PMI、美国3月JOLTs职位空缺(万人);周四关注美国至5月1日美联储利率决定(上限)、法国4月制造业PMI终值、德国4月制造业PMI终值、欧元区4月制造业PMI终值、美国至4月27日当周初请失业金人数(万人),美联储公布利率决议、美联储主席鲍威尔召开货币政策新闻发布会;周五关注英国4月服务业PMI、美国4月失业率、美国4月季调后非农就业人口(万人)、美国4月标普全球服务业PMI终值、美国4月ISM非制造业PMI。行情展望: 从基本面来看,美国就业、消费、通胀均保持较强的韧性,房地产和制造业周期共振,美国经济衰退担忧降温、通胀延续高位反复,美联储鹰派预期再度升温、经济基本面和通胀水平暂不支持美联储降息落地,市场降息预期逐渐修正至降息一次、基本面中短期对美债施压。从市场层面来看,年初以来净空头力量趋势性下降,尽管中途因市场预期和美联储发言的影响有所反复,但空头反弹的力量逐渐减弱,目前市场已经较为充分的计价了鹰派担忧的影响,继续下探的空间有限。综合来看,短期在强劲的通胀数据和5月FOMC利率决议不确定性的影响下美债陷入底部区间宽幅运行的格局,但短期的扰动不改中长期的趋势,中长期来看随着经济和就业下行开启降息周期是大趋势、美债仍然具有反弹基础,操作上建议短期区间震荡的思路应对、中长期逢低买入。芝商所是全球领先的利率衍生产品交易市场,可交易短期,中期及长期的利率期货和期权产品。包括以美国债券,30天联邦基金及利率掉期为标的物的期货及期权产品。
| 


