【期权扫盲基础篇】华尔街有哪些流行的期权策略(下)
内容目录:经典剖析: 保值策略-保护性看跌期权(Protective Put) 经典剖析: 收益提升策略-覆盖性看涨期权(Covered Call) 经典剖析: 波动率策略-跨式期权(Straddle) 附录: 期权计算必备的数学公式
本文接续上期文章《华尔街有哪些流行的期权策略-上》,将重点与读者介绍【保值策略-保护性看跌期权】、 【收益提升策略-覆盖性看涨期权(又称:备兑认购期权)】以及【波动率策略-跨式期权】。 这三大策略的介绍继续以芝商所纳斯达克100指数期货合约的期权作为实景案例做策略拆解与评估分析。 一、经典剖析:保值策略 - 保护性看跌期权(Protective Put) 策略动机:通常被视为基于已有的持仓购买保险。执行方式:持有底层持仓,同时买入看跌期权进行保护。 策略分析(图示:以Nasdaq100指数期货,2024.12.05行情为例) 假设持有底层标的:NQ2412价格约21,515 期权到期日:2024.12.20到期
买入:看跌期权(执行价X=21250) 策略综合分析(为简化分析,可暂时不考虑合约乘数) 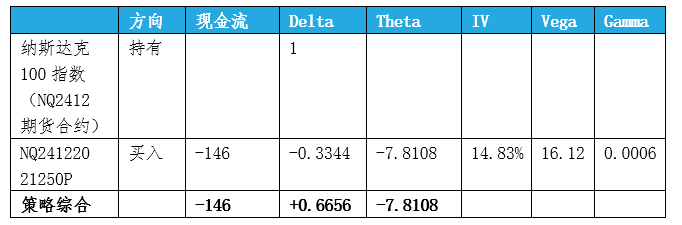 注:该表格期权指标的测算基于Mark-to-market,并非期权到期日的近似估计。 温馨提示:因期权为非线性工具,涉及到的定价要素较多,实际期权交易时,建议在excel表中构建类似的分析模版,用以动态评估期权组合的各重要指标维度(如表头)。 注:以下数值测算均为近似估算(因为期权的非线性特征会导致实际结果有所差异)。 可以看出,策略组合整体仍然看涨,暴露的是正Delta(0.6656),即底层NQ2412合约上涨,策略组合仍会随之上涨。策略整体的现金流支出约为$146, 用以保护底层NQ2412合约下跌的风险。仓位整体是负Theta,意味着持有该策略每天时间价值的损耗约为$-7.8。 底层期货合约NQ2412当前市场价约21,515,看跌期权的行权价为21,250。注意:当下该持有的底层合约与看跌期权组合,并不是Delta-neutral(Delta中性)组合,即合约的完全性对冲是基于到期行权或市场行情跨过行权价时期权delta快速接近1(-1)的假设,而非根据持有的底层合约去做市场的实时对冲(这种需求则需用动态交易,时刻保持Delta中性)。 行权价与当前价的价差约为$265,保护性投入约为$146,这个角度来评估投入产出比,约为:1.81=265/146。 二、收益提升策略-覆盖性看涨期权(备兑认购期权)(Covered Call)策略动机:在预期持有的标的物上行空间有限情况下产生额外的现金收入(获取认购期权费)来提升收益。然而,放弃了底层标的行权价以上的资本收益。 执行方式:持有底层持仓,同时卖出看涨期权进行收益提升。 策略分析(图示:以Nasdaq100指数期货,2024.12.05行情为例) 底层标的NQ2412价格约21,515 期权到期日:2024.12.20到期
卖出:看涨期权(执行价X=21750) 从近似损益图可以看出,在NQ2412合约上涨有限时,组合可以获得一定的现金流收益,可是当价格涨过行权价时,组合也牺牲了更大的上行空间。 策略综合分析(为简化计算,可暂时不考虑合约乘数)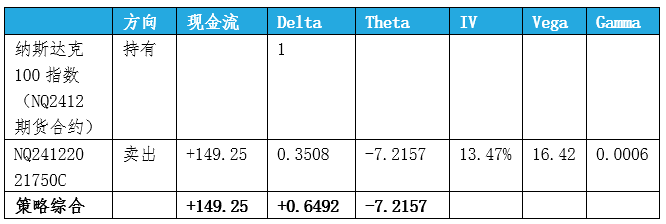 注:该表格期权指标的测算基于Mark-to-market,并非期权到期日的近似估计。 温馨提示:因期权为非线性工具,涉及到的定价要素较多,实际期权交易时,建议在excel表中构建类似的分析模版,用以动态评估期权组合的各重要指标维度(如表头)。 注:以下数值测算均为近似估算(因为期权的非线性特征会导致实际结果有所差异)。 可以看出,策略组合整体仍然看涨,暴露的是正Delta(0.6492),即底层NQ2412合约上涨,策略组合仍会随之上涨;但市场涨过期权行权价之后的空间就丧失了。策略整体的现金流收入约为$149, 用以提振收益。仓位整体是负Theta,意味着持有该策略每天时间价值的损耗约为$-7.2。 底层期货合约NQ2412当前市场价约21,515,看跌期权的行权价为21,750。当NQ合约涨破21,750,期权合约便使得组合失去上行空间 当NQ合约下跌,则持有的仓位会正常下跌 当NQ合约价格在到期时处于21,515~21,750之间,则获得权利金收入约$149。
注意:当下该持有的底层合约与卖出的看涨期权组合,并不是Delta-neutral(Delta中性)组合,即合约的完全性对冲是基于到期行权或市场行情跨过行权价时期权delta快速接近1(-1)的假设,而非根据持有的底层合约去做市场的实时对冲(这种需求则需用动态交易,时刻保持Delta中性)。 三、波动率策略-跨式期权(Straddle)买入跨式期权是一种期权组合策略,即在同一标的资产上同时买入行权价格和到期日相同的看涨和看跌期权。如果同时卖出这两个期权,则称为卖出跨式期权。 典型的应用场景是预期某个事件的结果存在不确定性,但无论结果如何,都可能对标的资产价格产生重大影响。跨式期权是一种针对标的波动率的方向性交易,表达了对波动率的观点:买入跨式期权预期波动率将从当前水平上升,而卖出跨式期权则预期波动率将下降。 然而,买入跨式期权要获得盈利,通常需要标的资产价格出现显著变动。当行权价格接近当前价格时,跨式期权既不看涨也不看跌—策略的delta值接近于零。在其他行权价格下,可能会出现方向性偏差(非零delta值),因为其中一个期权将处于实值状态,而另一个则处于虚值状态。如果价格显著上升(下降),看涨期权的delta值将接近+1(0),看跌期权的delta值将接近0(-1),使得整个头寸的delta值约为+1(-1)。 有经验的期权交易者都知道,通过跨式期权获利并不容易。要想盈利,跨式期权买方必须准确判断"真实"标的波动率高于市场共识。 买入(卖出)跨式期权交易被称为做多(做空)波动率。买入跨式期权是在押注增加的波动率将推动标的价格大幅高于或低于行权价格。 执行方式(以买入跨式期权为例):同时买入行权价相同(接近当前底层标的价)的看跌期权与看涨期权 策略分析(图示:以Nasdaq100指数期货期权,2024.12.05行情为例) 底层标的NQ2412价格约21,515 期权到期日:2024.12.20到期
买入:执行价X=21500的看涨期权与看跌期权 损益图损益图 策略综合分析(为简化分析,可暂时不考虑合约乘数)温馨提示:因期权为非线性工具,涉及到的定价要素较多,实际期权交易时,建议在excel表中构建类似的分析模版,用以动态评估期权组合的各重要指标维度(如表头)。 注:以下数值测算均为近似估算(因为期权的非线性特征会导致实际结果有所差异)。 可以看出,策略整体暴露的是Delta(0.0272)约为0,即底层NQ2412合约上涨下跌的方向对策略盈亏的影响几乎为0。策略整体的现金流支出约为$499。仓位整体是负Theta,意味着持有该策略每天时间价值的损耗约为$-16.3。 该策略的盈亏平衡点有2个,即需要NQ2412合约在期权到期日之前相对大幅上涨或相对大幅下跌(即做多了NQ2412的波动率): 盈亏平衡点1: 21,999 = 21,500+499, 即策略到期日前,NQ2412合约价格在21,999,策略盈亏平衡。 盈亏平衡点2: 21,001 = 21,500-499, 即策略到期日前,NQ2412合约价格在21,001,策略盈亏平衡。
如果,NQ2412价格介于21,001~21,999之间,策略都是亏钱的。 四、本文详细介绍的期权策略涉及的数据计算公式附录 保值策略-保护性看跌期权(Protective Put)的数学计算公式附录注:公式编辑来源 - 微信公众号【Dan Ventures】 收益提升策略-覆盖性看涨期权(备兑认购期权)(Covered Call) 的数学计算公式附录波动率策略-跨式期权(Straddle)的数学计算公式附录期权入门想知道期权如何运作,请点击左下方阅读原文按钮访问芝商所的期货教程,帮助您学习期权市场的基本原理、策略和词汇,从而巩固知识基础,让您做好准备应对这些机会。
| 


